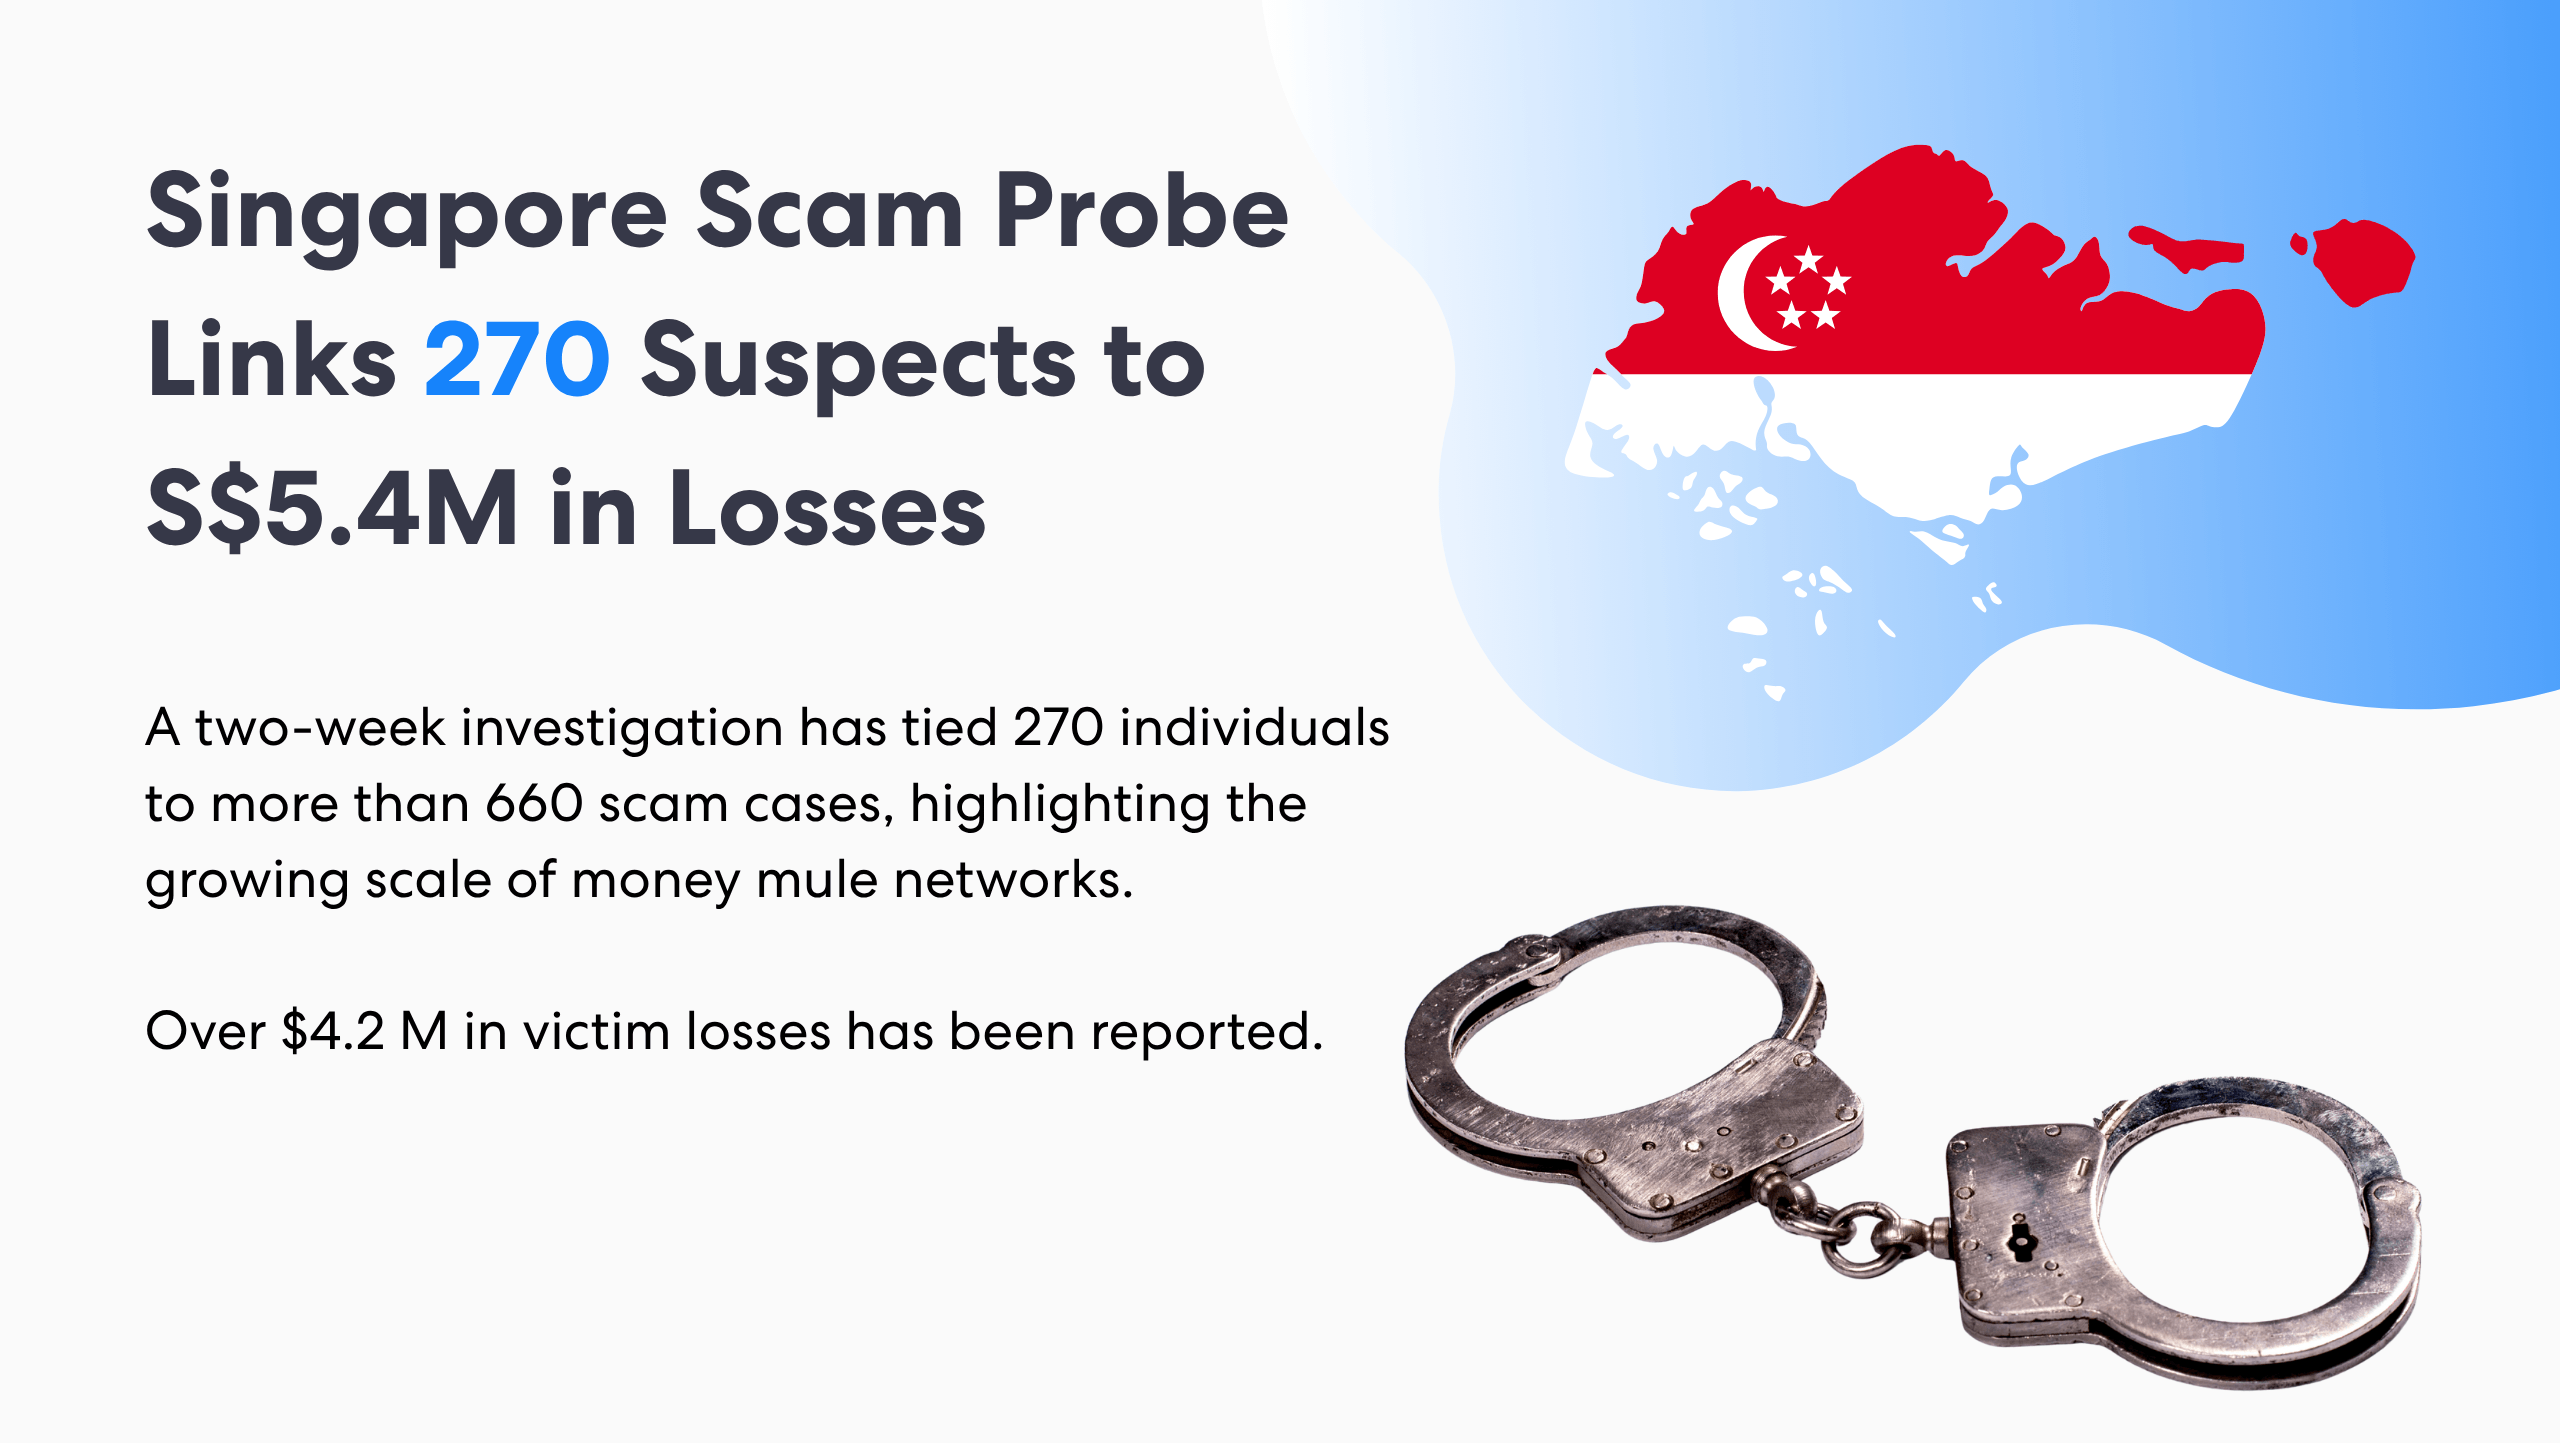
Am 13. August 2026 veröffentlichte die Straits Times eine weitere umfangreiche Betrugsermittlung, die auf die Untersuchung der Singapore Police Force (SPF) gegen 185 Männer und 85 Frauen folgte, die mit über 660 Betrugsfällen und einem Schaden von über 1.070.000 Singapur-Dollar (1.070.000 US-Dollar) für die Opfer in Verbindung gebracht werden.
Was geschah im Betrugsfall in Singapur?
Die Polizei führte zweiwöchige Ermittlungen durch, in deren Verlauf 270 Personen mit Straftaten wie Geldwäsche, Betrug und dem Betrieb von Zahlungsdiensten ohne Lizenz in Verbindung gebracht wurden. Dieser Fall ist jedoch kein Einzelfall. Ähnliche Polizeimeldungen gab es in diesem Jahr vom 18. Juni bis zum 12. August viermal hintereinander.
- 18. Juni bis 1. Juli: Über 230 Betrüger und Geldwäscher werden mit 713 Betrugsfällen und Verlusten in Höhe von 1,7 Billionen S$ (1,7 Billionen USD) in Verbindung gebracht.
- 2. bis 15. Juli: 579 Personen, die mit mehr als 1.469 illegalen Fällen und einem Schaden von rund 1.700.000 S$ (1.700.000 USD) in Verbindung stehen.
- 16. bis 29. Juli: 255 Personen wurden im Zusammenhang mit über 660 Fällen und einem Schaden von rund 1.070 £ 5,6 Mio. USD (1.070 £ 4,3 Mio. USD) untersucht.
- 30. Juli bis 12. August: 270 Betrüger werden mit 660 Fällen und einem Schaden von 1 TP 7 T 5,4 Mio. S1 TP 7 T 4,2 Mio. USD in Verbindung gebracht.
Rechnet man diese Zahlen zusammen, ergibt das über 3502 Betrugsfälle und gemeldete Verluste von 1,7 Milliarden US-Dollar für die Opfer in nur acht aufeinanderfolgenden Wochen. Dies deutet eher auf einen systematischen Ermittlungszyklus als auf sporadische Polizeirazzien hin.
Für Compliance-Teams ist diese Botschaft von großer Bedeutung. Wiederholte Durchsetzungsmaßnahmen in diesem Umfang können zu einer verstärkten Überprüfung von Unternehmen führen, die nachweisen müssen, dass ihre Betrugsüberwachung und -prävention wirksam sind. Bekämpfung der Geldwäsche (AML) Systeme sind in der Lage, betrügerische Aktivitäten zu erkennen, bevor es zu größeren Verlusten kommt. Sie können auch strengere Regulierungen und den Austausch von Dateninformationen anstoßen.
Die zunehmende Verbreitung von Geldwäschern
Unter Geldwäsche versteht man die Überweisung von kriminell erworbenem Geld im Auftrag anderer. Kriminelle nutzen emotionale Taktiken, darunter Online-Freundschaften, gefälschte Jobangebote und vorgetäuschte Liebesbeziehungen, um ihre Opfer zur Geldwäsche zu bewegen. Dabei verschweigen sie häufig den wahren Zweck der Transaktion.
Sind wir alle anfällig für Geldwäsche? Häufiger als wir zugeben, kann jeder zum Geldwäscher werden. Dies gilt insbesondere heutzutage, wo wir unsere Informationen freizügig in sozialen Medien, Jobbörsen und Dating-Apps teilen. Kriminelle können daher situative, finanzielle und verhaltensbedingte Schwachstellen ausnutzen, um gezielt Menschen anzugreifen.
Laut der britischen Finanzaufsichtsbehörde (FCA) verzeichnete Großbritannien im Jahr 2024 über 225.000 Menschen als Opfer Auch im Bereich der Betrugsermittlungen in Singapur ist das Ausmaß besorgniserregend. Allein vor zwei Monaten hatte Singapur 1.423 Geldwäscher, 1.439 SIM-Karten-Händler und 53 Firmenmitarbeiter unter das „Facility Restriction Framework“ gestellt.
Geldwäsche kann jedoch nur eine von mehreren Ebenen innerhalb eines viel umfassenderen Betrugsnetzwerks darstellen. Daher stellt sich die Frage: Wie und wer ist dafür verantwortlich, diese Infrastruktur zu zerschlagen, bevor sie Opfer trifft?
Wer ist verantwortlich für die Bekämpfung von Betrugsinfrastruktur?
Tatsächlich kann keine einzelne Regulierungsbehörde oder Organisation Betrugsfälle allein verhindern. Betrügerische Strukturen können in Banken, Telekommunikationsunternehmen, Online-Plattformen und sogar bei Strafverfolgungsbehörden existieren. Doch trotz der verteilten Verantwortung besteht weiterhin die Pflicht, Betrugsfälle zu erkennen, zu verhindern und zu melden.
Von Unternehmen wird zunehmend erwartet, dass sie nachweisen, dass sie über wirksame Kontrollmechanismen zur Betrugserkennung verfügen, das Finanzsystem schützen und Informationen mit anderen Organisationen teilen. Die Bedeutung des Informationsaustauschs wird in den Feststellungen der FCA besonders deutlich.
Laut den von der FCA veröffentlichten Daten haben 25 Unternehmen zwischen 2022 und 2023 194.084 Geldwäscher aus ihren Portfolios entfernt, aber nur 37% Diese Fälle wurden der nationalen Betrugsdatenbank gemeldet. Obwohl die Fälle die erforderlichen Meldestandards erfüllten, verzichteten die Unternehmen in fast einem Drittel der Fälle auf die Übermittlung ihrer Daten.
Dies ist von entscheidender Bedeutung, da der Datenaustausch unerlässlich ist, um die Netzwerke zu zerschlagen, die Betrugsgelder transferieren, und ein wirksames Mittel gegen Finanzkriminalität darstellt. Daher ist der Aufbau einer soliden Infrastruktur zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung nur ein Teil der Lösung.
Worauf müssen Compliance-Teams jetzt reagieren?
Unternehmen aufzufordern, ihre Maßnahmen zur Bekämpfung von Geldwäsche zu verstärken, klingt einfach, kann aber in der Praxis komplex sein, insbesondere wenn man nicht weiß, wo man anfangen soll. Dies gilt besonders in diesem Fall, da das Risiko über verschiedene Nutzer und Kanäle verteilt ist. Die folgenden Fragen können Schwächen in den bestehenden Kontrollen aufdecken.
1. Können wir Verhaltensänderungen feststellen, nicht nur große Transaktionen?
Eine zu starke Fokussierung auf Transaktionsschwellenwerte kann zu einer verzerrten Risikobewertung führen. Unternehmen sollten daher auch Verhaltensabweichungen überwachen. Dazu gehören ungewöhnliche Transaktionsmuster wie hohe Zahlungseingänge oder eine erhöhte Überweisungshäufigkeit. Dies ermöglicht es Unternehmen, relevante Abweichungen zu erkennen und zu bewerten sowie deren Zusammenhang mit verdächtigen Aktivitäten zu prüfen.
2. Können wir die Wiederverwendung von Infrastruktur erkennen?
Betrügerische Netzwerke operieren in der Regel nicht über eine einzige Plattform, ein einziges Konto oder einen einzigen Kanal. Daher sollten Unternehmen nach wiederkehrenden Verbindungen zwischen verdächtigen Aktivitäten suchen. Geräte, E-Mail-Adressen und Telefonnummern. Diese Verbindungen helfen Unternehmen, Netzwerke zusammenhängender Aktivitäten zu erkennen, wodurch Fehlalarme reduziert und die Untersuchungen auf risikoreiche Aktivitäten konzentriert werden können.
3. Können Erkenntnisse aus der Betrugsaufklärung in die Risikobewertung einfließen?
Betrugserkennung sollte nicht mit der Identifizierung enden. Unternehmen benötigen leistungsstarke Integrationssysteme, die Betrugsanalysen mit Risikobewertungs- und Fallmanagementsystemen verknüpfen. Wird beispielsweise ein Kontomissbrauch festgestellt, sollten automatisierte Arbeitsabläufe entscheiden, ob eine erneute Verifizierung der betreffenden Person erforderlich ist, ob der Fall den Behörden gemeldet oder von der Geschäftsleitung geprüft werden muss. Dadurch wird es für betrügerische Aktivitäten erschwert, sich in organisatorischen Silos zu verbergen.
4. Was geschieht nach der Abmeldung eines Hochrisikokunden?
Die Schließung eines Kontos bedeutet nicht das Ende des Risikomanagements. Ein mutmaßlicher Betrüger kann problemlos ein neues Konto eröffnen, einen anderen Anbieter nutzen oder seine Aktivitäten auf einen anderen Kanal verlagern. Unternehmen müssen diese Informationen daher ordnungsgemäß dokumentieren, melden und mit externen Informationsnetzwerken teilen.
Weitere Neuigkeiten zum Thema Geldwäschebekämpfung finden Sie in ComplyCubes Newsletter „Trust Edition“. Wir beleuchten die neuesten Entwicklungen im Bereich der Identitätsprüfung und der Bekämpfung von Geldwäsche weltweit.