TL;DR: 第二阶段反洗钱变更 受监管的澳大利亚公司如何识别客户、评估风险并证明其合规决策。最佳的第二阶段反洗钱软件链接 身份验证, 客户尽职调查,以及 定期监测. 第二阶段反洗钱/反恐融资改革将于 2026 年 7 月 1 日开始实施,必须填补由此产生的任何新的监管漏洞。.
什么是第二阶段反洗钱软件?
澳大利亚的反洗钱/反恐融资框架分阶段推出,称为“批次”。第一批次主要针对2006年《反洗钱/反恐融资法》规定的金融机构,例如银行、汇款服务提供商和博彩服务提供商。而第二批次则将这些义务扩展到指定的非金融企业和专业人士(DNFBP),包括律师、会计师、房地产经纪人和信托或公司服务提供商。.
第二阶段反洗钱软件帮助企业在一个平台上满足澳大利亚的反洗钱 (AML) 和反恐融资 (CTF) 义务。这类软件通常支持身份验证 (IDV)、客户尽职调查 (CDD) 和反洗钱筛查。它帮助企业评估风险、生成合规报告并保存证据以备将来之需。.
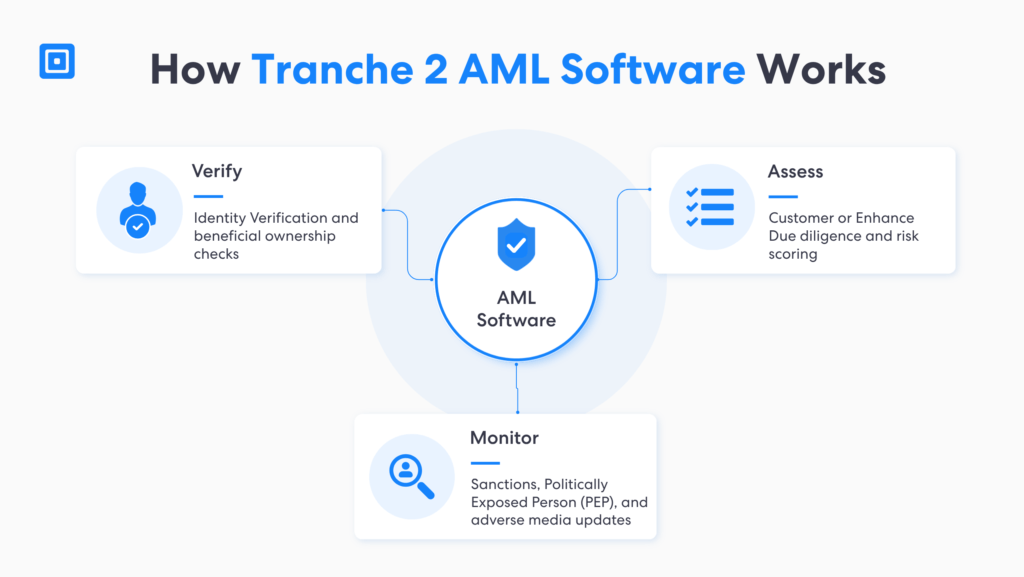
根据即将实施的第二阶段要求,反洗钱/反恐融资义务将适用于某些特定服务领域,例如法律行业、会计师事务所和房地产企业。此外,必要时,该义务也适用于公司服务提供商、产权转让代理人和贵金属交易商。澳大利亚交易报告和分析中心(AUSTRAC)指出,反洗钱/反恐融资义务将于2026年7月1日起生效。.
对许多公司而言,这意味着从基于关系的客户接洽模式转向基于证据的反洗钱合规模式。例如,律师可能认识客户,但核实客户身份并评估风险符合公司的最佳利益。同样,房地产经纪人可能了解一笔高价值交易,但公司仍然必须管控任何洗钱风险和可疑交易。.
最佳的第二阶段反洗钱软件能够极其轻松地将监管义务转化为可重复的工作流程。它通过识别最终受益所有人并将高风险客户转介至审查部门,为合规团队提供支持。此外,它还能确保持续监控的进行。如今,企业可以凭借更有力的证据和更少的人工操作,顺利完成合规流程。.
反洗钱/反恐融资改革为何会改变监管格局
然而,澳大利亚第二阶段反洗钱/反恐融资改革的原因是为了弥合与任何非金融部门或指定非金融企业和职业(DNFBPs)监管方面的巨大差距。. 澳大利亚 解释说,这些改革旨在“……阻止、发现和打击任何洗钱活动”。此外,它还加强了澳大利亚与国际反洗钱标准的接轨。.
根据内政部的说法, 2025年反洗钱/反恐融资修正案 这有助于澳大利亚达到金融行动特别工作组 (FATF) 制定的标准。达到这些反洗钱标准至关重要,因为监管环境不再仅仅关注金融机构。法律、会计和房地产等指定的非金融企业现在也需要严格的反洗钱控制措施,才能经受住澳大利亚交易报告和分析中心 (AUSTRAC) 的审查。.
第二阶段是对企业识别、证明和管理金融犯罪风险的方式的转变。.
解决方案顾问, 米洛什·考恩海, 他接着说:“风险需要在客户关系的整个生命周期中进行管理。公司和其他组织需要切实有效的控制措施,从最初的客户导入到持续监控、升级和审计取证,都需要贯穿始终。”
这些反洗钱监管改革不仅仅在于修改政策,还阐明了企业如何发现和应对非法犯罪活动。此外,改革还详细规定了机构应如何应对任何可疑的犯罪活动,并确保持续监控任何客户风险。.
第二阶段行业及反洗钱合规要求
AUSTRAC改革适用于法律、产权转让等行业。 房地产行业 仅举几例。此外,它还提到…… 会计服务, 信托服务和公司服务。这些受影响的公司通常被称为“把关人”,因为它们与各种类型的财产、客户资金和法律安排密切相关。.
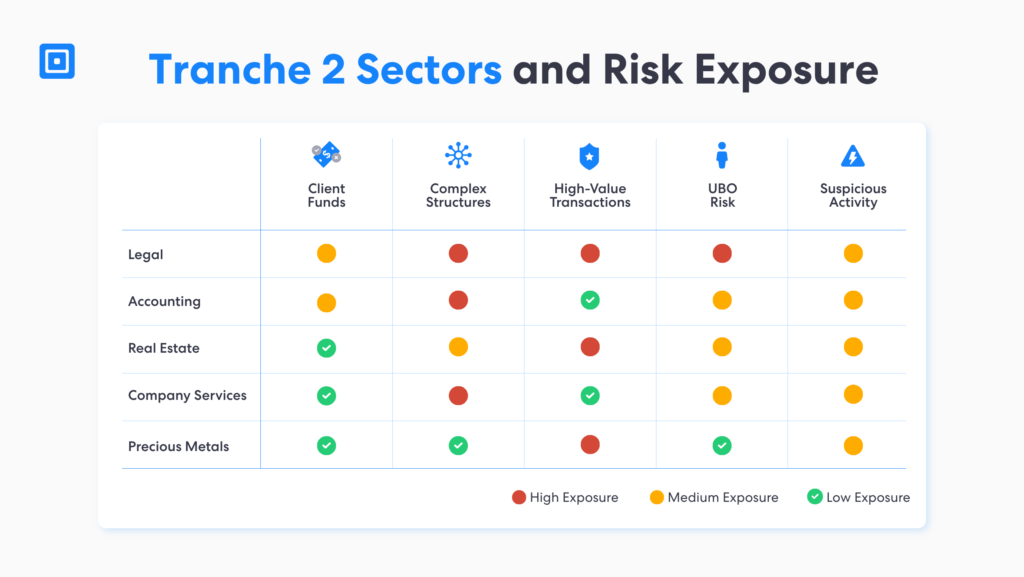
值得注意的是,两者之间存在明显的区别 第一批和第二批反洗钱/反恐融资改革. 此前,许多反洗钱工具仅面向银行、保险公司和现有报告实体。然而,第二阶段监管涵盖了规模较小、合规资源较少的非金融行业。因此,最佳的第二阶段反洗钱软件必须易于部署,同时功能强大,足以满足合规需求。.
企业需要的客户尽职调查和反洗钱工具
第二阶段反洗钱/反恐融资改革的关键在于持续开展的工作。 客户尽职调查 澳大利亚内政部表示,客户尽职调查 (CDD) 和强化尽职调查 (EDD) 有助于报告实体发现、审查和消除任何洗钱风险。它还涵盖与任何客户相关的任何非法金融活动,例如恐怖主义融资和扩散融资风险。.
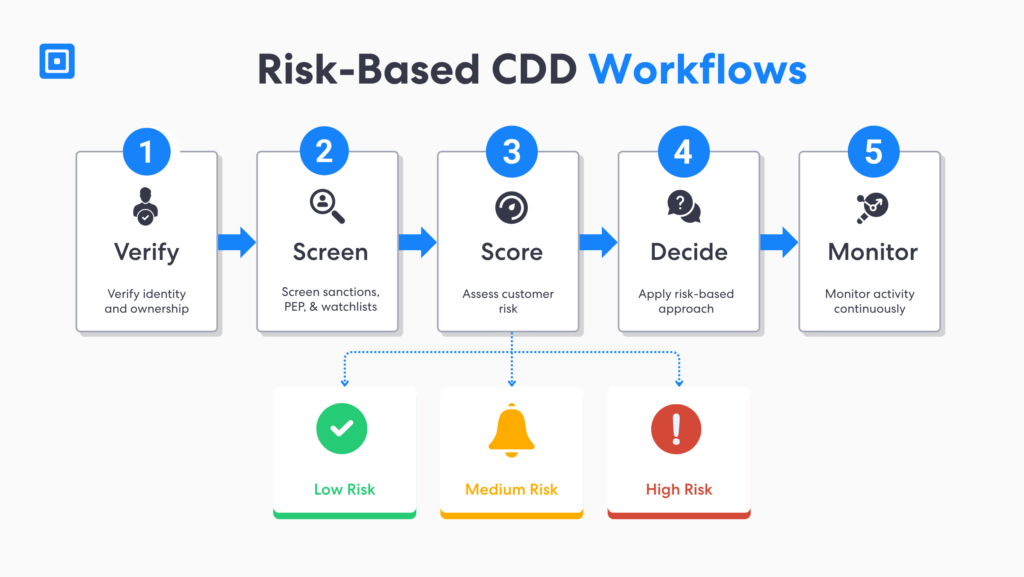
因此,完善的合规计划应有助于客户准入流程,例如身份验证、业务核实和最终受益所有人识别。该计划还必须筛查任何制裁对象、政治公众人物或负面媒体报道。这些类型的检查有助于公司了解其现有的尽职调查流程,从而轻松决定是需要标准客户尽职调查 (CDD) 还是强化尽职调查 (EDD)。您可以在这里了解更多信息: 驾驭强化尽职调查的世界.
最有效的反洗钱工具不会对客户一视同仁。它们会运用风险画像和可定制的风险评分,根据风险等级采取相应的管控措施。例如,低风险客户可以更快地获得批准,而高风险客户则需要接受更严格的KYC流程或风险评估。归根结底,这一切都取决于各公司各自的风险承受能力。.
反洗钱和反恐融资管制
许多公司首先考虑内部构建。起初,内部构建似乎成本更低。然而,公司必须管理诸多变量,例如身份验证、案件记录和审计追踪。最佳的第二阶段反洗钱软件还应负责管理任何监视名单变更、监管义务和报告触发机制。问题在于,第二阶段反洗钱/反恐融资改革和控制措施并非一成不变。制裁名单必然会发生变化,新的负面媒体报道层出不穷,客户风险等级也会随之改变。.
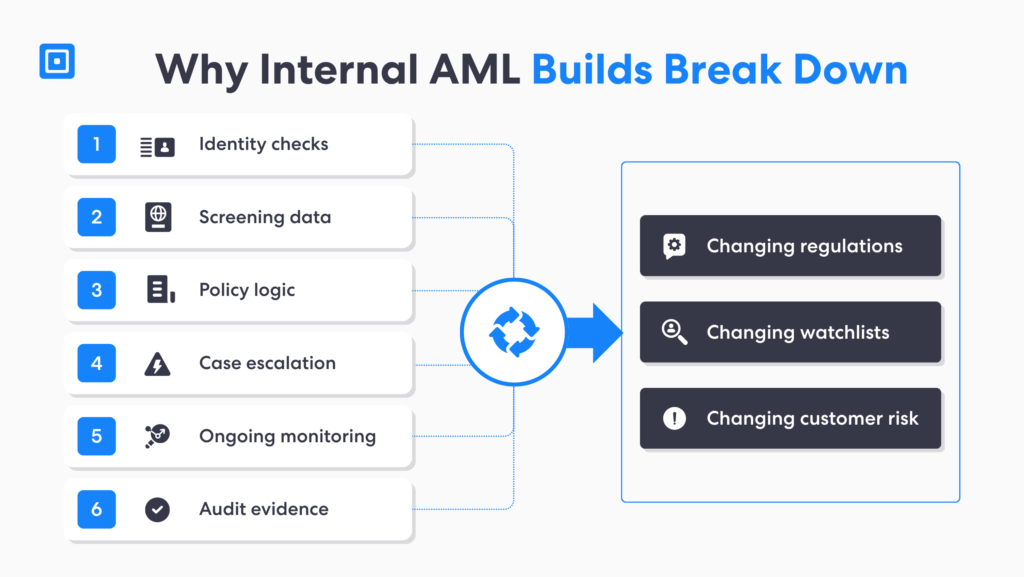
另一方面,一些公司确实需要内部程序来维护法律专业特权、客户保密性和处理可疑交易。这时,专门开发的反洗钱软件就显得尤为重要。第二阶段系统需要 托管工作流, 他们还需要API和可重用的工作流模板。此外,他们还需要区域感知策略、持续监控以及集成的身份验证、反洗钱和欺诈控制功能。.
案例研究:澳大利亚交易报告和分析中心与加拿大皇家骑警的法庭诉讼
2025年7月,澳大利亚交易报告和分析中心(AUSTRAC)领导的联邦法院 民事处罚程序 针对芒特普里查德地区社区俱乐部有限公司(又名芒特普里查德俱乐部)的诉讼。诉讼程序显示,该公司在运营中存在系统性的反洗钱/反恐融资缺陷,且违反了澳大利亚的反洗钱/反恐融资法律。.
洗钱和恐怖主义融资风险
皇家骑警允许 接近 $140 百万 如果10名赌徒参与投注,则被认为存在洗钱或恐怖主义融资的高风险。公司必须建立客户评估机制和升级规则,以便在某些客户或特定交易出现高风险迹象时及时应对。.
结果
反洗钱/反恐融资政策必须有积极的管控措施和负责任的监督机制作为支撑。.
第二批公司应在履行义务之前进行客户尽职调查。.
- 高风险客户需要持续监控、升级处理和基于证据的决策。.
第二阶段反洗钱软件如何支持运营准备
现在,对于新近受到监管的澳大利亚公司,第二批 反洗钱 软件的价值在于能够将法规转化为可执行的合规控制措施。然而,最大的问题在于,客户身份验证在注册阶段需要持续进行适当的客户尽职调查。企业还需要保留每一项决策的证据,并监控风险等级的变化。因此,整合的工作流程比分散的反洗钱工具更有利于合规。.
任何强有力的反洗钱体系都有助于企业实施更完善的KYC(了解你的客户)流程。为了跟上澳大利亚不断变化的AML/CTF(反洗钱/反恐融资)法规,企业必须从人工审查转向结构化的风险管理。这需要将反洗钱工具与清晰的升级规则相结合。最佳第二阶段反洗钱软件解决方案的另一个关键方面是负面媒体监控、欺诈信号以及 持续监控.
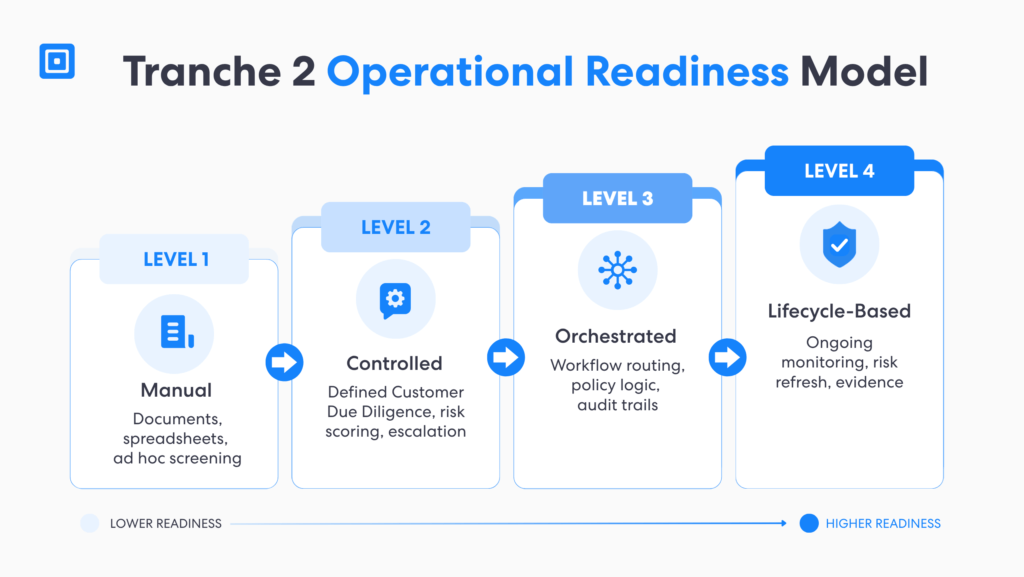
为了弥合这一差距,第二阶段反洗钱公司必须审视其整体合规流程。无代码工作流编排、托管工作流和 API 可以帮助企业围绕其实际服务高效地实现合规。团队可以自行履行合规义务,而无需让每个客户都经历完全相同的风险管理流程。.
对于正在比较最佳第二阶段反洗钱软件的客户而言,明智的选择并非在于合规平台是否能够执行检查,而在于平台本身能否提供业务证据。例如,它们可以提供客户被接受、升级、监控或从工作流程中移除的原因信息。做好第二阶段合规准备意味着企业需要一种切实可行的方法,将客户尽职调查、强化尽职调查、持续监控和审计证据联系起来,而无需在内部构建银行级别的系统。.
关键要点
最佳第二阶段反洗钱软件 连接入职、筛选和监控。.
内部建设很困难 因为法规、观察名单和客户风险都在变化。.
客户尽职调查 加强尽职调查是高风险客户的核心控制措施。
作战准备 取决于统筹安排、生命周期监控和可供审计的证据。.
第二阶段反洗钱软件 支持企业向基于风险的合规方向发展。.
准备好迎接第二阶段反洗钱/反恐融资改革,ComplyCube
2026年7月1日是第二阶段反洗钱(AML)的最后期限。然而,这也为企业提供了一个契机,使其能够构建更强大、更具说服力的合规体系。如果企业现在就采取行动,就能弥补合规漏洞,履行反洗钱义务,并改进客户准入流程。. 与我们的合规专家交谈 加强您所在行业的指导,并帮助您的公司做好应对第二阶段反洗钱要求的准备。.
常见问题
第二阶段反洗钱义务是什么?
第二阶段反洗钱法案将澳大利亚的反洗钱和反恐融资(AML/CTF)制度从 2026 年 7 月 1 日起扩展至指定的非金融企业和专业人士(DNFBP)。该法案适用于法律、会计、房地产和公司服务等指定服务领域,这些领域的公司可能面临金融犯罪风险。.
什么是第二阶段反洗钱软件?
第二阶段反洗钱软件帮助企业实现客户审核自动化、风险评估和客户关系监控。它支持身份验证、筛选和证据采集,适用于管理客户资金、核实所有权或审查超过特定金额阈值的交易等活动。.
企业应监控哪些第二阶段反洗钱风险?
企业应密切关注与异常交易模式、所有权不透明以及跨境资金或资产流动相关的风险。这可能包括实物货币运输、与复杂的法律结构打交道,或与资金来源难以核实的客户进行交易。.
在第二阶段,客户尽职调查为何如此重要?
客户尽职调查有助于企业了解交易对象,以及这种关系是否存在金融犯罪风险。当企业需要核实客户身份、识别受益所有权并对高风险客户进行强化审查时,客户尽职调查尤为重要。.
ComplyCube 如何帮助应对第二阶段反洗钱法规?
ComplyCube 帮助企业实现客户准入自动化、反洗钱风险筛查和持续监控。它支持可配置的工作流程,用于对房地产交易、公司服务提供商和虚拟资产服务提供商进行基于风险的检查。.