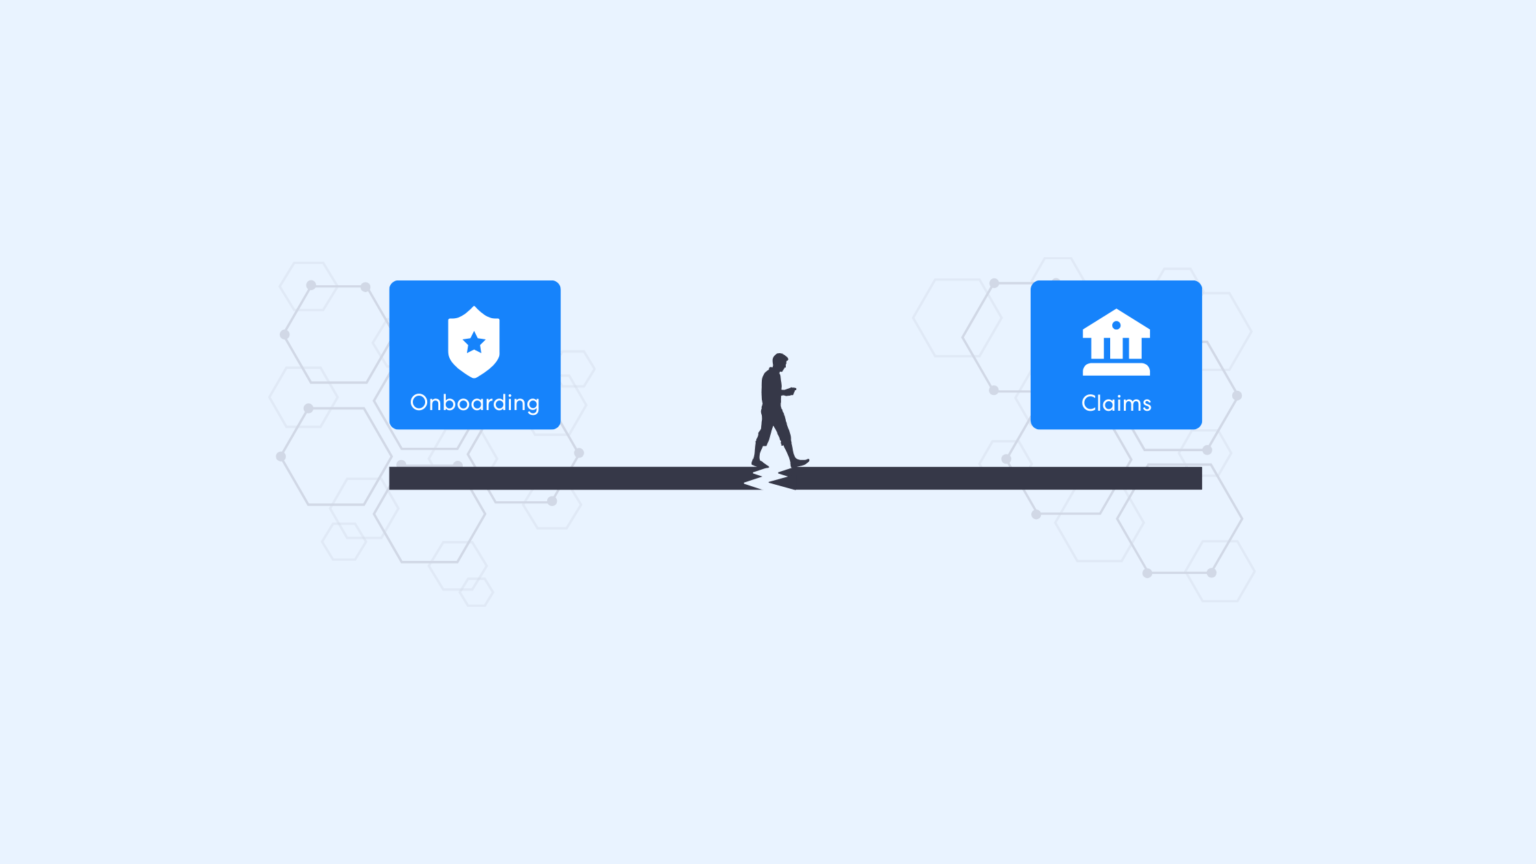
TL;DR: 大多数情况下,, 保险欺诈预防 止步于注册阶段。诈骗分子伺机而动, 通过欺诈性索赔骗取钱财 在保单生命周期的后期。通常,更好的保险欺诈检测来自 在策略变更期间验证身份属性, 理赔流程和赔付。基于风险的保险欺诈检查有助于…… 发现并阻止可疑活动.
什么是保险欺诈防范?
保险公司希望在赔付之前就防范欺诈。保险欺诈防范通常通过严格的身份验证、欺诈检测规则以及任何必要的深入调查来实现。在流程的关键阶段证明用户身份的合法性至关重要。这一流程旨在保护投保人、消费者和保险行业免受盗窃、伪造损失和诈骗等犯罪行为的侵害。.
诈骗分子利用混乱、速度和臆测。.
解决方案顾问米洛什·考恩耶也表示:“保险公司需要用证据取代任何假设,从而保护投保人的利益。通过结合彻底的身份验证、高级分析和负责任的升级机制,在支付保险理赔之前,每一项高风险决策都应有理有据。”
为了有效预防甚至侦测保险欺诈,保险公司需要时刻关注任何新出现的欺诈手段或危险信号。保险公司需要一套整合人员、流程和数据的综合解决方案。运用先进的分析和机器学习技术有助于他们更早地发现风险,而清晰的上报至特别调查组 (SIU) 和执法部门的途径则能确保在必要时采取恰当的应对措施。.
为什么保险欺诈预防在入职后仍然失效
如今,用户注册流程比以往任何时候都更加重要。在当今世界,企业可以轻松衡量各种指标,例如转化率、绑定时间或清晰的“通过/失败”流程。然而,欺诈者无需绕过注册流程。他们可以随时盗用用户的真实身份,接管账户,或在日后操纵保险理赔流程,尤其是在身份验证较为宽松的情况下。.
人们普遍认为,只要身份验证通过一次,用户就能永久获得信任。然而,在保单送达和理赔过程中,这种信任的缺失就会显露出来。速度在此至关重要。攻击者会利用任何漏洞,在用户察觉到任何异常之前迅速转移资金。更重要的是,保险欺诈检测绝不能损害客户体验。最佳实践需要兼顾这两个目标,以确保在有效检测欺诈的同时,维护客户满意度和信任度。.
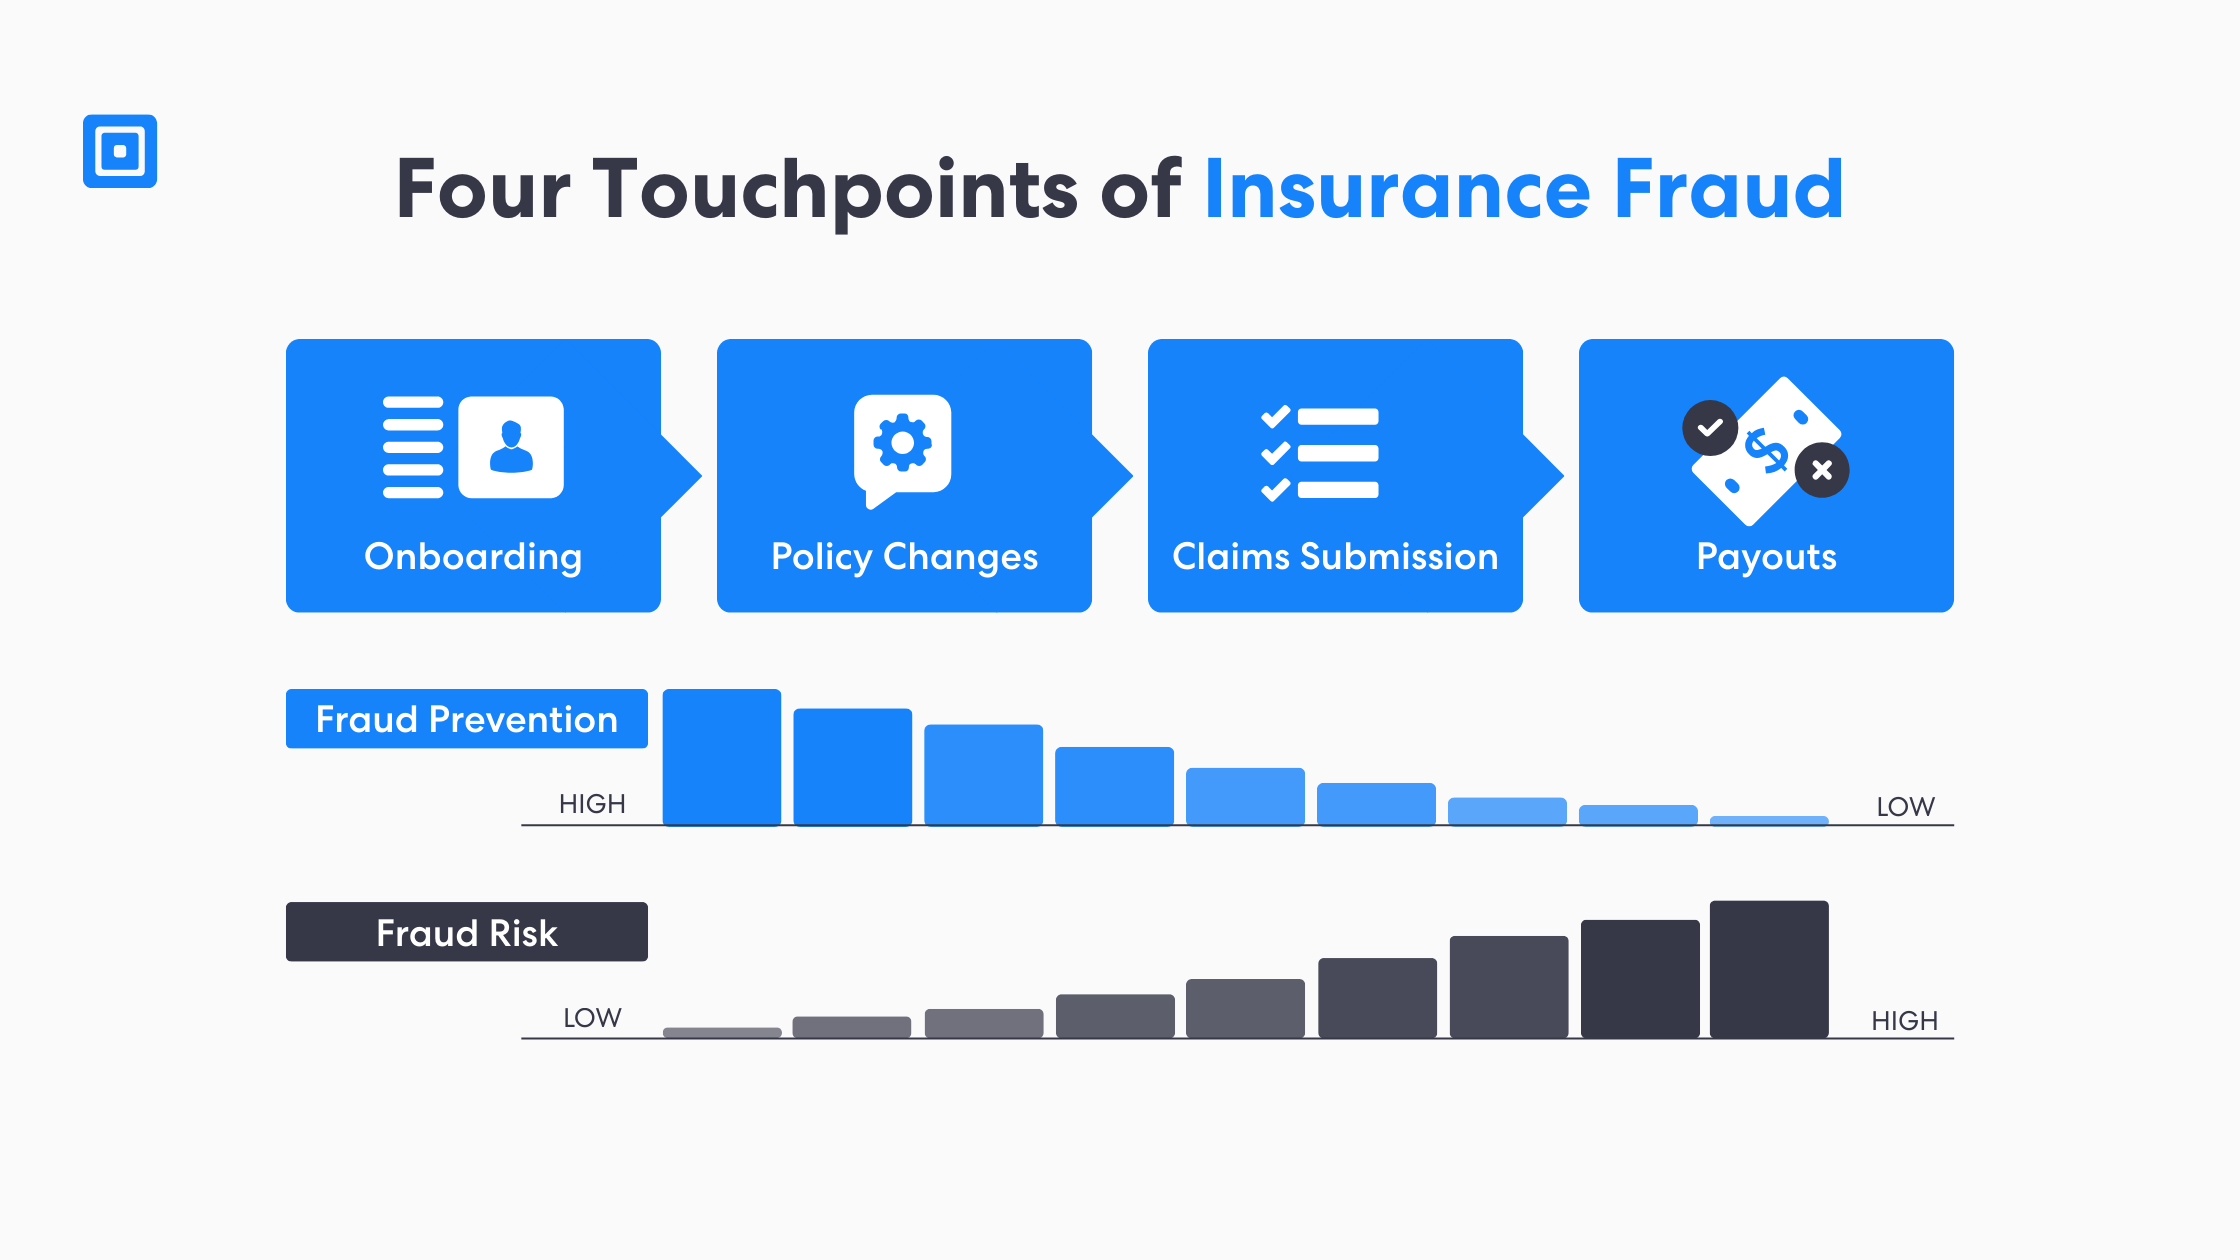
保险欺诈发生的四个关键环节
保险欺诈发生时,您可能会在四个环节遭遇它:投保、保单变更、理赔申请以及最终的赔付。然而,如果您只守住了第一步,您只能守住“大门”,在整个理赔过程中,保险库将完全敞开。.
企业和行业组织只会进一步强化这种观点。 国家保险犯罪局 与保险公司和执法部门合作打击保险犯罪,以及 反保险欺诈联盟 分享研究成果和提高公众意识。一个协调一致、以数据为导向的组织,与执法部门、政府机构和行业伙伴合作,对于有效打击保险欺诈至关重要。它能够采取统一的资源共享方式来侦查、阻止和预防与保险相关的犯罪。.
接触点 1:新用户引导(强控制,有限覆盖)
第一个接触点将是 入职流程. 拥有完善的客户注册控制机制的企业和组织能够识别任何明显的欺诈者。这些控制机制可以识别任何不匹配的身份数据、低质量的文件以及不一致的信息。这类检查还能为企业建立基准记录,从而帮助其防范欺诈行为。 特别调查组(SIU) 事后证明发生了什么。.
然而,在注册过程中,团队仍然无法完全阻止账户发放后的滥用或欺诈风险。例如,合法客户仍可能因凭证被盗或遭遇诈骗而成为受害者。即使客户的注册过程完全合法,诈骗分子仍可能在日后利用其账户进行欺诈活动。.
接触点 2:政策变更(悄悄设置以防范理赔欺诈)
其次,公司和企业需要密切关注保单服务。这正是诈骗分子和攻击者伺机而动的地方。任何银行变更、受益人更新、地址修改和支付渠道切换都会影响最终的赔付对象。然而,团队通常将这些变更视为跨多个渠道和团队的例行请求来处理。.
例如,如果呼叫中心脚本远不如在线门户网站流程有效,诈骗分子就会选择最便捷的路径。结果,保险公司事后不得不花费精力寻找解决方案或进行调查。因此,基于风险的保险 欺诈检查 针对影响较大的变更,可以在索赔到来之前发现并阻止挪用行为。.
接触点 3:更多索赔提交(申请赔偿金)
保险生命周期的下一个阶段是:, 索赔提交 这是一个至关重要的时刻。在这个时刻,资金开始流入,可疑活动转化为实际索赔。这一流程通常以速度和客户体验为导向。因此,当受访者报告受伤情况时,诈骗分子便有机会利用这种紧迫感和看似“合情合理”的叙述。.
因此,现代保险欺诈检测必须重新识别索要钱款的人。他们的职责是识别数据收集中的模式。这包括新设备、任何异常时间、赔付金额的变化、重复出现的差异或任何理赔速度。如果运用得当,良好的检测方法既能预防欺诈,又能减少误报。它只会将高风险的索赔案件转交进一步审查。.
第四个环节:赔付和受益人(损失最终确定之时)
最后,即使一项主张是合法的, 支付 可能是欺诈。如果收款人或银行账户信息之前已被诈骗分子篡改,就会发生这种情况。请记住,一旦款项汇出,追回可能既缓慢又昂贵。任何纠纷、案件调查以及跨法律和司法管辖区的法律限制都可能耗费大量时间。.
保险公司必须将每次理赔支付都视为一个独立的管控环节,这一点至关重要。在向索赔人支付任何款项之前,加强身份验证力度,能够有效保护投保人和保险公司双方的利益。这也能减少欺诈损失发生后对特殊调查部门和执法机构的依赖。.
为什么误报是一种隐形税
另一方面,误报会惹恼客户。它们会降低效率,拖慢合法索赔的处理速度,并浪费调查人员的专业知识和时间。因此,当每一项保险索赔看起来都像是潜在的欺诈时,特殊调查部门(SIU)会花费大量时间清理队列中看似合理的案件,而不是阻止欺诈行为的发生。 真正的有组织犯罪.
运用比例原则至关重要。在应对保险欺诈时,企业必须学会运用高级分析和机器学习技术来评估风险。这样,团队才能仅在真正需要时才加强核查。最终,这既能保护整体客户体验,又能实时打击欺诈者。.
逃税、执法和纸质证据
有些诈骗手段与逃税或会计造假重叠。有时,不法分子会伪造文件来“证明”某种说法。这样一来,诈骗就变成了一种文书工作,而非赤裸裸的谎言。这些案例利用了系统、供应商和团队之间的漏洞。.
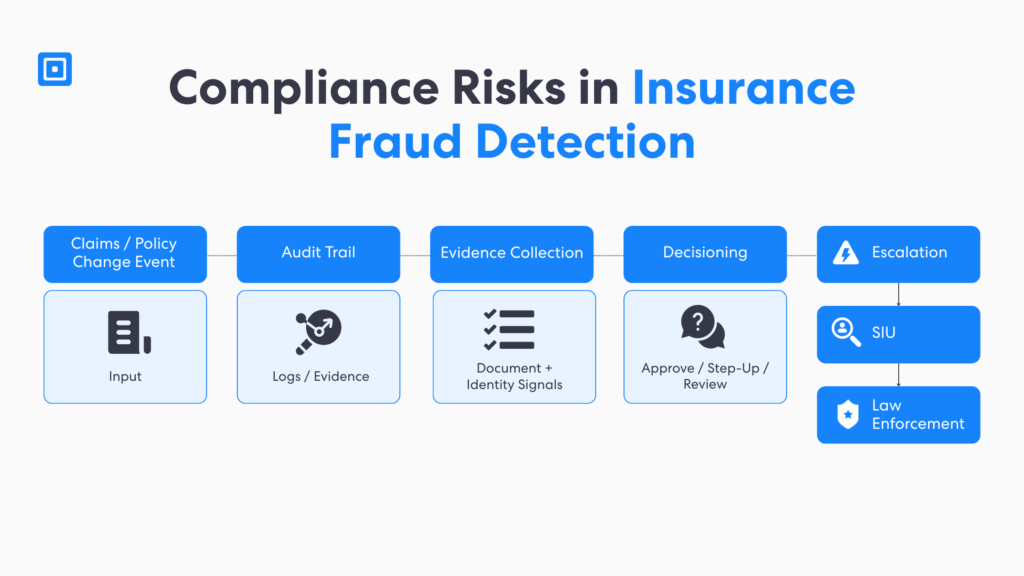
企业需要参考基于风险的指导原则。这有助于在风险较高的时候加强管控。例如, 金融行动特别工作组 (FATF) 数字身份指南强化了与风险相称的任何合规措施。这有助于更好地确定哪些流程适合理赔阶段的验证和赔付保障。.
案例研究:弥合索赔阶段身份差距
在汽车保险领域,投保初期最常见的欺诈手段之一是保费虚报。这种欺诈行为是指投保人在报价/承保时提供虚假信息(例如,未申报的驾驶员人数、停车地点、里程数、车辆用途等),以获得更低的保费,从而增加后续理赔风险。.
加强检查和验证
保险公司通过加强承保前的身份验证来降低这种风险。他们必须核实身份和家庭/驾驶员信息,在报价数据多次变动时进行基于风险的检查,并使用承保前控制措施,例如实地考察和证据要求。.
结果
每年 $35.1 亿美元的损失归因于通过注册流程引发的汽车保费欺诈。.
未登记的驾驶员是汽车保险费欺诈的最大贡献者。.
每年处理数百万份索赔申请,据估计其中约有 20% 份是欺诈性的。.
保险欺诈预防手册(适用于理赔团队)
理赔团队需要一个 剧本 为了检测和预防保险欺诈,他们需要一套能够在理赔员、反欺诈团队和特别调查部门中重复使用的流程。其目标是明确何时理赔案件会被视为“潜在欺诈”。这将明确所需的证据以及整个理赔流程的变更,同时又不影响真正需要帮助的合法客户。.
这就是为什么最实际的方法是 分层处理. 低风险索赔快速处理,中等风险索赔只需进行少量额外核实,而高风险索赔则会连同包含重要线索和文件的证据包一起提交给特殊调查部门 (SIU)。这样可以减少调查过程中不必要的工作,将精力集中在真正重要的专业领域,并提高保险公司和渠道之间的一致性。.
保险欺诈预防及技术的作用
今天, 技术的作用 这对于保险欺诈检测至关重要。尤其是在理赔阶段,由于可能涉及数十亿美元的风险,这一挑战更为突出。保险公司和政府官员可以利用高级分析、机器学习和数据来发现任何可疑活动。这可以加快团队识别大量理赔案例中模式的速度,而这些模式往往是人工和简单规则容易忽略的。.
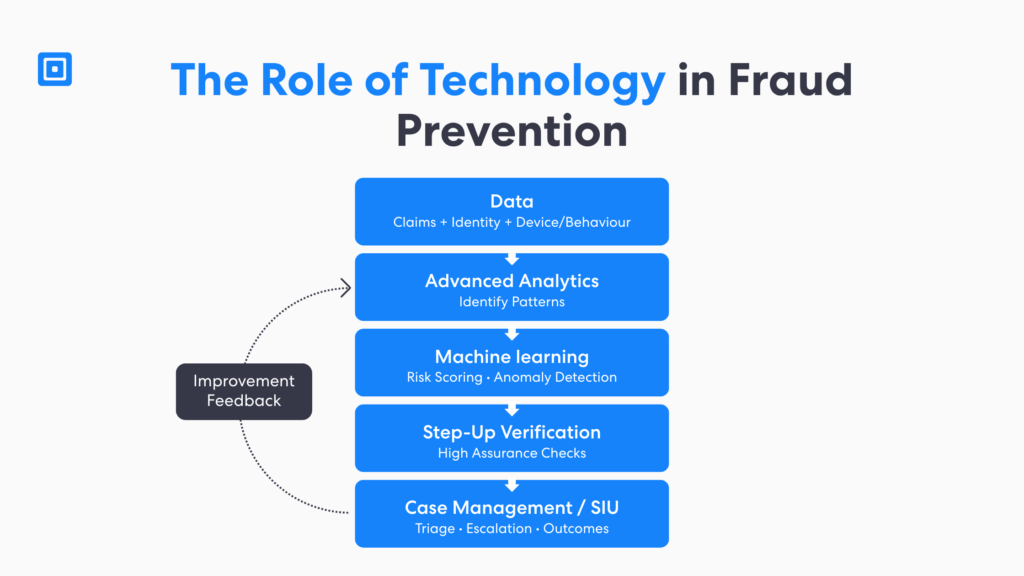
正如该框架所示,真正的价值不在于“更多警报”,而在于从信号到行动的结构化路径。这种优先级排序能够减少误报,保护客户体验,并使特殊调查部门有时间集中精力调查高风险案件,从而在赔付前区分真正的差异和真正的欺诈性索赔。.
最后,技术通过使决策更加一致、可审计和可共享,加强了团队间的协作。现在,当欺诈行为涉及多家公司时,组织可以更快地进行升级处理。如果运用得当,这将使欺诈预防成为一个持续改进的循环:调查结果反馈到系统中,随着欺诈者手段的演变,准确性也会不断提高。点击此处了解更多信息: 加强健康保险欺诈检测,以符合 KYC 和 AML 合规要求
将欺诈检测结果转化为保险公司的决策依据
只有当保险欺诈检测能够创造价值并影响保险理赔流程中的决策时,它才真正重要。欺诈检测至少应具备三项功能:识别欺诈、评估风险并推荐最佳后续行动方案。这些方案包括批准、升级核实、暂缓审查或上报特殊调查部门 (SIU) 进行进一步调查。.
同样,反馈至关重要。当特别调查部门(SIU)开展调查,确认存在欺诈活动或确属合法行为时,调查结果必须反馈到模型和规则中。随着时间的推移,这有助于减少误报。从“发出更多警报”转向可衡量的影响,意味着支付的欺诈索赔更少,真正需要帮助的客户得到帮助的时间更短,并且打击有组织犯罪的能力也更强。.
关键要点
保险欺诈预防 当身份验证在用户注册后停止时,该验证就会失效。.
索赔欺诈集中 在政策变更、理赔提交和赔付等时刻。.
基于风险的保险欺诈检查 减少误报,保护客户体验。.
高级分析和机器学习 识别模式,但只有与决策联系起来才有意义。.
NICB、联盟和执法部门 加强整个行业的预防工作。.
ComplyCube 通过客户准入流程预防保险欺诈
最具破坏性的欺诈行为很少是虚假客户;欺诈者通常会在保险流程的后期阶段利用账户进行诈骗。预防欺诈的关键在于控制资金流动环节:保单变更、理赔和赔付。ComplyCube 帮助保险公司在客户注册之外,构建持续的、基于风险的身份验证机制。. 探索 ComplyCube 作为保险欺诈预防的生命周期身份层。.
常见问题
为什么保险欺诈防范措施在客户准入后仍然失效?
保险欺诈防范在客户注册后便失效,因为许多保险公司将客户注册视为唯一的高风险环节,并默认信任该账户。欺诈者转而利用注册后的环节,因为这些环节的管控通常较为宽松,资金流动速度也更快。.
保险公司如何在不影响真正客户的情况下减少理赔欺诈?
保险公司可以通过在理赔流程中使用基于风险的触发机制来减少理赔欺诈,而不是对每位客户都设置障碍。只有当出现可疑或高风险信号时,例如赔付明细变更、新设备、异常时间或重复出现差异,才应启动升级检查。.
在理赔过程中,保险欺诈检查应该包括哪些内容?
保险欺诈检查应确认当事人身份、验证理赔背景,并评估身份相关的风险信号。此外,还应审查设备/行为以及赔付数据。应运用高级分析和机器学习技术来识别理赔数据中的模式和异常情况,然后将潜在的欺诈行为提交审核。.
哪些组织帮助保险公司发现和预防保险犯罪?
协助保险公司打击保险犯罪的关键机构包括国家保险犯罪局 (NICB) 和反保险欺诈联盟。NICB 通过共享情报并与执法部门协调打击有组织的理赔欺诈和盗窃相关犯罪活动,为保险公司提供支持。反保险欺诈联盟则负责提供研究、宣传和协调服务。.
ComplyCube 如何在客户注册后支持保险欺诈检测?
ComplyCube 通过在保险流程中(尤其是在保单变更、理赔提交和赔付期间)实施持续的、基于风险的身份验证,支持在客户注册后进行保险欺诈检测。ComplyCube 的逐步验证功能可帮助保险公司在出现风险信号时检测并预防欺诈性理赔,同时减少误报并维护客户体验。.